837号令重塑对外投资格局:印尼市场的新机遇与合规挑战
背景介绍
2026年7月1日,《国务院关于对外投资的规定》(国务院令第837号)正式施行。这是我国对外投资领域首部专门行政法规,标志着对外投资管理从部门规章层面正式迈入行政法规时代。与此同时,印度尼西亚作为“21世纪海上丝绸之路”的关键节点和中国企业出海的热门目的地,正经历着投资环境的深刻变革。837号令的落地,对于已在印尼布局或计划赴印尼投资的中国企业而言,究竟意味着什么?
本期看点
1. 837号令的制度重构:从“部门规章”到“行政法规”的跃升
2. 对印尼投资的直接影响:四个关键变化
·个人投资正式纳入监管,SPV架构面临穿透
·全要素管控:技术、数据、人才三条红线
·境外再投资不再设金额门槛
·处罚力度空前,违规成本几何级上升
3. 印尼市场的特殊性与叠加风险
4. 对出海印尼企业的实务建议
一、837号令的制度重构:从“部门规章”到“行政法规”的跃升
837号令施行之前,我国对外投资的监管框架主要由国家发展改革委《企业境外投资管理办法》(11号令)、商务部《境外投资管理办法》(3号令)等部门规章构成,分散于不同主管部门,缺乏统一的上位法依据。837号令依据《对外关系法》《对外贸易法》等法律由国务院制定,将法律层级提升至行政法规,从而确立了对外投资领域统领性规范的地位。
这一跃升绝非文字游戏。违规成本显著提高,执法刚性大幅增强。837号令第二十七条设置了梯级处罚机制,除了没收违法所得,还可处投资额10‰以下的罚款,并可附加3年内不受理新申请或禁止其在1年以上3年以下的期限内从事对外投资活动。对于动辄数千万甚至上亿美元的投资项目而言,这意味着违规成本可能达到千万级别。
在制度架构上,837号令构建了“核准—备案—报告”三层准入体系,取代此前散见于各部委的部门规章。敏感项目需核准,非敏感项目备案,重大变更需报告。更重要的是,837号令在原有“核准备案+信息报告”模式基础上,新增了安全审查与反制措施,构建了四重监管框架。第十五条确立的境外投资安全审查制度,是此前部门规章层面缺失的制度设计。
二、对印尼投资的直接影响:四个关键变化
中国已连续13年成为印尼最大的贸易伙伴,并始终位列前三大外国直接投资来源地。2021年至2026年上半年期间,中国在印尼已实现的外商直接投资累计约达383亿美元,2021至2025年间年复合增长率为24.2%。2026年上半年,若将中国大陆和香港合计,大中华区是印尼最大的外资来源地,投资额为115亿美元,占已实现外资总额的37.5%。宁德时代、青山集团、华友钴业等一批龙头企业已在印尼深度布局。837号令的施行,对这一庞大的投资存量与增量都将产生深远影响。
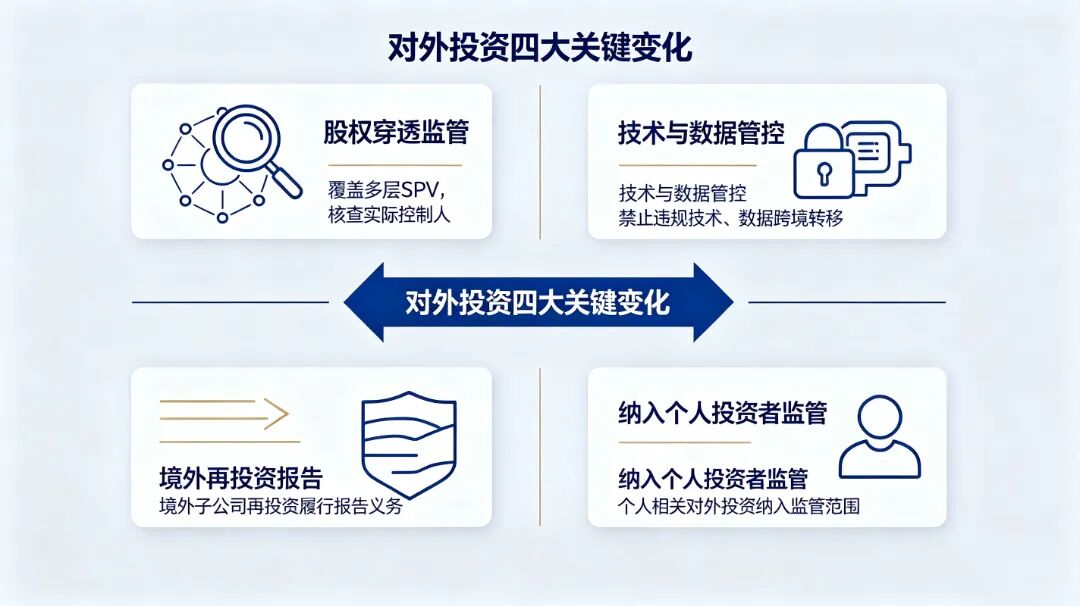
01个人投资正式纳入监管,SPV架构面临穿透
此前,11号令与3号令的适用范围均限于“境内企业”,个人境外投资长期缺乏明确的法律依据。837号令第二条将“居民个人”明确列为投资者主体,第三十三条进一步授权制定个人对外投资具体管理办法。这意味着此前通过SPV、代持等方式进行的个人境外投资,将面临明确的合规要求。
更值得关注的是穿透式监管要求——穿透至最终实际控制人(UBO)和底层资产。实践中,企业通常通过香港、新加坡等境外SPV开展多层投资安排。837号令施行后,SPV架构的合规门槛显著提高。对于在印尼通过多层架构投资矿产、新能源等敏感行业的企业而言,穿透式审查将使其底层资产和实际控制人全面暴露在监管视野之下。
02全要素管控:技术、数据、人才三条红线
837号令明确要求,投资者开展对外投资活动,不得出口、使用国家禁止出口的货物、技术、服务及相关数据,或者未经许可出口、使用国家限制出口的货物、技术、服务及相关数据。同时,不得以跨境派遣技术人员、组织人员赴其他国家(地区)工作、跨境提供技术指导等方式向境外转移受管制内容。
这一“视同出口”概念(Deemed Export)的扩大化适用,对新能源、高端制造等涉及核心技术的印尼投资项目影响尤为显著。近年来,宁德时代、龙蟠科技、柳工等企业纷纷在印尼布局新能源电池、正极材料、工程机械制造等项目。这些项目往往涉及技术输出和人员派遣,837号令要求企业在技术出海前必须完成出口管制合规审查,否则可能面临严厉处罚。
03境外再投资不再设金额门槛
根据11号令,投资主体通过其控制的境外企业开展大额非敏感类项目(中方投资额3亿美元及以上)的,应提交大额非敏感类项目情况报告。《征求意见稿》对该制度进行了重大调整,不再设置3亿美元金额门槛,规定投资者通过其控制的境外企业、其他组织开展非敏感类对外投资的,应在实施投资前20个工作日提交境外再投资报告。
这意味着,即使单层投资金额较小,只要属于境外投资形成的持续投资活动,均需履行报告义务。对于在印尼已经设立子公司、并拟通过该子公司进一步追加投资或开展新项目的中资企业而言,这一变化意味着合规链条的全周期延伸——从首次出海到后续的每一笔再投资,都需要纳入合规视野。
04处罚力度空前,违规成本几何级上升
837号令第二十七条的梯级处罚机制,对印尼投资者而言是实实在在的风险。即便仅涉及未履行核准备案手续(即“抢跑”),也可处投资额1‰至5‰的罚款并没收违法所得。对于在印尼投资数千万美元的锂电池工厂等项目,违规成本已上升到“投资额1‰—10‰罚款+1—3年禁止对外投资+责任人个人罚款+可能的刑事责任”的量级。
特别需要注意的是,对出海企业而言,837号令最致命的打击并非罚款,而是1至3年禁止对外投资的附加处罚。一旦触发“禁投令”,企业将彻底错过国际市场的战略窗口期,而新兴市场的机遇从不等人,三年足以让竞争对手在印尼完成产能布局、抢占市场份额、锁定上游资源,等禁令解除再想入场,市场格局可能早已天翻地覆。更严峻的是,“禁止从事对外投资活动”不仅意味着不能开新项目,连已有印尼工厂的增资扩产、设备升级等一切“对外投资”行为都将被冻结,整个海外战略将陷入全面停摆。与此同时,企业在印尼的合作伙伴、融资银行、供应商一旦得知其被列入“禁投”黑名单,商业信誉将遭受毁灭性质疑。而这还只是开始:处罚记录将被纳入全国信用信息共享平台,与国资委国企追责、纪检监察纪律处分形成“三线追责”,后续的进出口许可、外债登记、内保外贷等所有跨境业务都将遭遇连锁阻断。此外,违规还可能影响企业后续的进出口、外债登记、内保外贷等所有跨境业务。对于依赖进出口贸易和跨境融资的印尼投资企业而言,这无异于釜底抽薪。
三、印尼市场的特殊性与叠加风险
837号令的合规要求,叠加印尼本地的投资政策,构成了双重合规压力。
印尼2026年新版DNI负面清单进一步开放了约90%的制造业,允许外资全资控股。但电信、海运、零售、医药分销等领域仍设有49%至67%不等的外资持股上限。在经济特区内,部分行业允许外资100%持股。同时,印尼将外资公司最低注册资本下调至25亿印尼盾,降低了中小企业入场门槛。
税收优惠方面,印尼政府宣布继续实施并扩大投资税收优惠政策,符合条件的投资项目最高可享受100%的企业所得税减免。
然而,投资环境的不确定性同样不容忽视。在印尼经营的中资企业曾联名致函印尼政府,反映税费与矿业特许使用费上涨、拟实施的外汇留存新规、林业执法趋严、工作签证受限等多重经营难题。印尼还出台了战略资源出口限制新政,对镍、煤炭等资源型产业实施组合限制。政策松绑的是准入门槛,不是合规要求。
四、对出海印尼企业的实务建议
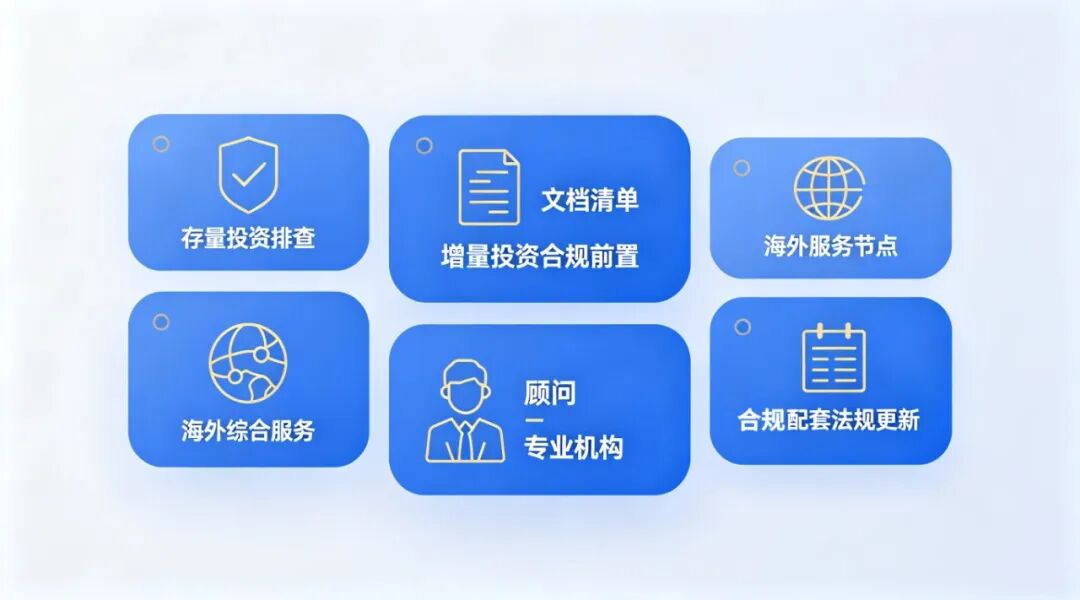
第一,全面审视存量投资的合规状态。已布局印尼的企业,应立即对照837号令的穿透式监管、全要素管控等要求,排查现有架构是否存在合规漏洞,特别是SPV架构的穿透合规、技术输出的管制合规、境外再投资的报告合规等问题。
第二,增量投资须将合规前置。计划赴印尼投资的企业,应在项目立项阶段即进行敏感性评估和合规预审。判断投资项目是否属于“敏感行业”,不应仅以营业执照登记的经营范围为据,应结合投资标的的实际业务内容、潜在用途及技术属性进行综合认定。
第三,善用海外综合服务体系。837号令第六条至第九条系统建立了海外综合服务体系,整合外事、法律、财税、金融、海关、贸促等资源。企业应主动通过官方渠道获取投资环境信息及安全风险提示。同时,837号令第十九条至第二十五条明确了海外权益保护机制,包括领事保护、投资壁垒调查及反制、反制清单、对等反制等。当企业在印尼遭遇不公正待遇时,应积极寻求国家层面的保护与支持。
第四,重视专业服务机构的作用。837号令第七条明确支持法律服务、会计审计等专业服务机构拓展海外服务网络。在印尼投资的复杂合规环境中,依托专业律师、会计师等专业人才的支持,建立有效的风险控制和内部控制制度,是实现合规运营的基本保障。
第五,关注配套规章的演进。2026年8月21日,国家发展改革委已公布《对外投资管理办法(修订征求意见稿)》,面向社会公开征求意见,反馈截止日为2026年9月20日。这是837号令施行后出台的首份配套部门规章草案。企业应积极关注并参与意见反馈,同时提前研究草案内容,为正式规则出台做好准备。
结语
837号令的施行,标志着我国对外投资从“宽松鼓励”向“规范引领”的监管理念转变。对于印尼这一中资出海的核心目的地而言,新规既带来了制度化的保护——海外权益保护、服务体系的完善,也带来了前所未有的合规压力——穿透监管、全要素管控、高额处罚。
合规不再是可选项,而是必答题。在印尼这片充满机遇的土地上,唯有将合规内化为企业基因,才能在837号令的新格局下行稳致远。(部分图片来源于网络)
合作邮箱
zxl13922120095@126.com